
Humidité et pathologies
Fissures après sécheresse : la procédure, et les trente jours qui comptent
Des fissures causées par la sécheresse ne sont indemnisées que si un arrêté reconnaît l'état de catastrophe naturelle dans ta commune. Tu as alors trente jours après sa publication pour déclarer le sinistre à ton assureur, et une franchise légale de 1 520 euros reste à ta charge.
Des fissures après une sécheresse ne sont indemnisées qu'après un arrêté de catastrophe naturelle. Trente jours pour déclarer, 1 520 € de franchise : la procédure.
Ce qui se passe réellement dans le sol
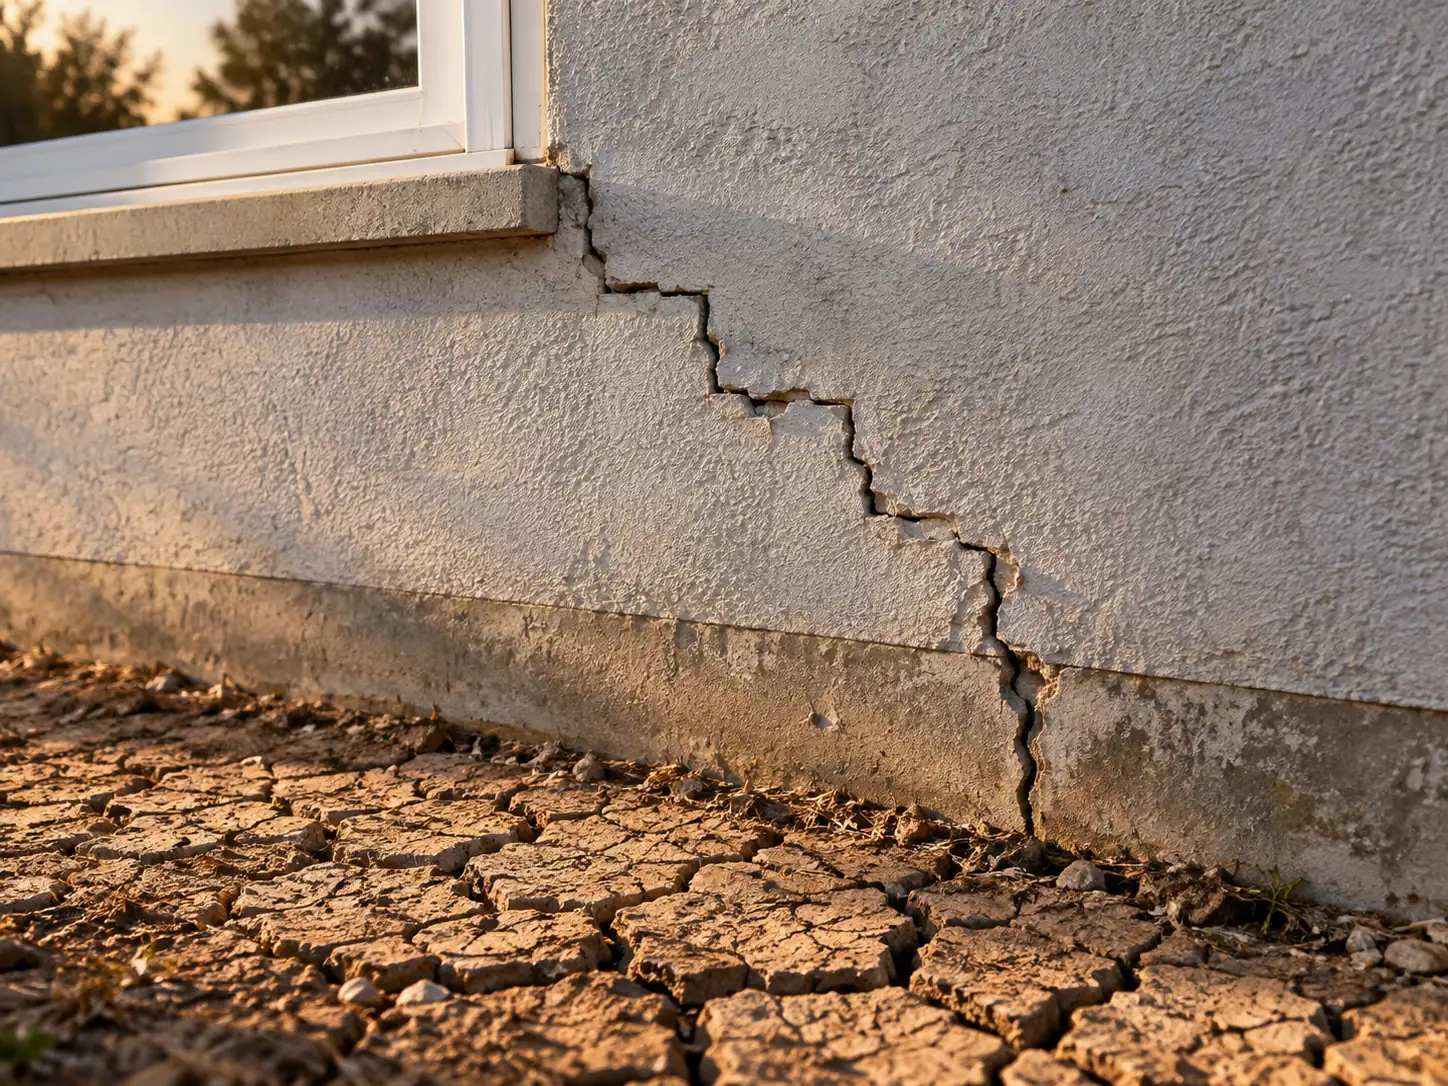
Une fissure qui apparaît à la fin d’un été sec, au-dessus d’une fenêtre, en diagonale depuis l’angle, n’est presque jamais une fissure de retrait du matériau. C’est la signature d’un mouvement du terrain sous les fondations.
Les sols argileux se comportent comme une éponge : ils se rétractent quand l’eau s’en va, ils gonflent quand elle revient. Tant que le mouvement est uniforme sous toute l’emprise, la maison monte et descend d’un bloc et rien ne casse. Le problème vient de ce qu’il ne l’est jamais. Un côté est à l’ombre, l’autre au soleil. Un arbre pompe l’humidité d’un seul côté. Une descente de gouttière réalimente un angle et pas l’autre. Le sol descend quelque part et pas à côté, la structure suit ce différentiel, et elle se fend.
C’est ce qu’on appelle un tassement différentiel, et il se reconnaît à deux choses. Il produit des fissures en escalier, qui suivent les joints de la maçonnerie en marches d’escalier depuis les angles des ouvertures. Et il rejoue d’une saison à l’autre : la fissure s’ouvre en fin d’été, se referme partiellement en hiver, et revient plus large l’année suivante. Une fissure de retrait, elle, se stabilise une fois pour toutes.
Les portes qui frottent, les carrelages qui claquent sous le pied, les plinthes qui se décollent sont les signes qui accompagnent. Pris isolément ils ne disent rien ; ensemble et après un été sec, ils dessinent un tableau.
L’indemnisation n’est pas automatique, et elle dépend d’un arrêté
Voilà le point qui surprend le plus : ton assurance habitation ne paiera rien tant qu’un arrêté interministériel n’aura pas reconnu ta commune en état de catastrophe naturelle, pour la période exacte pendant laquelle le sinistre s’est produit.
La garantie catastrophes naturelles est incluse d’office dans tout contrat couvrant l’incendie ou les dégâts des eaux, donc dans une multirisque habitation ordinaire. Tu l’as, que tu le saches ou non. Mais elle ne s’active qu’avec l’arrêté.
Cet arrêté ne se demande pas par un particulier. C’est la commune qui saisit le préfet, lequel constitue un dossier et saisit une commission interministérielle. Celle-ci rend, ou ne rend pas, un arrêté publié au Journal officiel, qui précise les communes reconnues et les périodes pendant lesquelles les faits se sont produits.
Deux conséquences pratiques en découlent. La première : si ta commune ne demande rien, tu n’obtiendras rien, et c’est pour cela que le signalement en mairie est le tout premier geste. La seconde : l’instruction prend du temps. Pour les dommages survenus pendant un été donné, l’arrêté intervient en général l’année suivante.
Trente jours, et ils ne comptent pas quand tu crois
C’est l’erreur qui fait tomber le plus de dossiers, et elle porte sur le point de départ du délai.
L’article L. 125-2 du code des assurances te laisse trente jours pour déclarer le sinistre à ton assureur, à compter de la publication de l’arrêté au Journal officiel. Pas à compter du jour où la fissure est apparue. Pas à compter du jour où la mairie a lancé son recensement. À compter de la publication.
Beaucoup de sinistrés croient le compte à rebours lancé le jour où la fissure s’est ouverte, et déclarent trop tôt, auprès d’un assureur qui ne peut rien faire faute d’arrêté, puis oublient de redéclarer quand l’arrêté paraît. D’autres attendent le passage d’un expert privé avant de déclarer, et laissent filer le délai.
La règle pratique est simple : tu déclares vite, puis tu complètes. Une déclaration en lettre recommandée avec accusé de réception, avec une description des dommages et des photos, suffit à ouvrir le dossier. Les devis et les rapports viendront après.
Tu verras parfois circuler un délai de dix jours. Il correspond à une règle antérieure et n’est plus celui qui s’applique. Si une source ancienne te dit dix, c’est trente qu’il faut lire.
Ce que tu fais pendant que l’arrêté s’instruit
L’attente entre l’apparition des fissures et la publication de l’arrêté peut durer plus d’un an. Ce temps n’est pas du temps mort, il se prépare.
Signale-toi en mairie, avec des pièces datées. Beaucoup de communes recensent les habitations touchées avant de déposer leur demande, et ne pas figurer sur ce recensement affaiblit ton dossier par la suite.
Documente l’évolution. Photographie chaque fissure avec un objet donnant l’échelle, un mètre déroulé ou une pièce de monnaie, et note la date. Recommence tous les deux ou trois mois. Un témoin de plâtre posé en travers d’une fissure, daté au crayon, coûte quelques euros et montre visuellement si le mouvement continue. C’est la preuve la plus convaincante que tu puisses constituer, et elle ne s’improvise pas après coup.
Conserve tout : les courriers de la mairie, les échanges avec l’assureur, les devis, les diagnostics si tu en as fait faire.
Et n’engage pas de travaux irréversibles avant l’expertise. Reboucher une fissure avant qu’un expert l’ait vue, c’est effacer la preuve de ce que tu demandes à faire indemniser.
La franchise, et le chiffre que personne n’annonce
La franchise légale en catastrophe naturelle s’élève à 380 euros pour une habitation. Mais pour les dommages résultant d’un mouvement de terrain lié à la sécheresse, elle est portée à 1 520 euros.
Ce montant est fixé par la réglementation, pas par ton assureur. La franchise se déduit de l’indemnisation.
Concrètement, cela veut dire qu’un sinistre de faible ampleur ne vaut pas la peine d’être déclaré au titre de la catastrophe naturelle. Cela veut dire aussi que ceux qui espèrent faire prendre en charge des fissures esthétiques seront déçus : l’indemnisation vise les désordres qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination, pas les microfissures d’enduit.
Une fois l’état estimatif de tes dommages remis, ou l’arrêté publié si c’est plus tard, l’assureur doit te verser une provision dans les deux mois. Il a ensuite un mois après l’état estimatif, ou après le rapport d’expertise définitif s’il y en a un, pour te faire une proposition d’indemnisation, et vingt et un jours après ton accord pour te payer.
Les trois points sur lesquels un refus se joue
Quand un assureur refuse, c’est presque toujours sur l’un de ces trois motifs, et il vaut mieux les connaître avant.
La commune n’est pas dans l’arrêté, ou la période ne correspond pas. Un arrêté vise des dates précises, et une fissure apparue en dehors de la fenêtre retenue n’est pas couverte, même dans une commune reconnue.
La sécheresse n’est pas la cause déterminante. C’est le cœur du débat technique. L’assureur examinera si les désordres ne proviennent pas plutôt d’un défaut de construction, d’un affaissement ancien, de travaux chez le voisin, d’une infiltration ou d’un vice déjà connu. Plusieurs causes peuvent se mêler, et la question devient celle de la cause prépondérante.
Les désordres ne sont pas assez graves. Les fissures purement esthétiques ne suffisent pas.
Face à un refus que tu juges sommaire, tu peux demander une expertise contradictoire, c’est-à-dire faire intervenir ton propre expert aux côtés de celui de l’assureur. C’est un droit, et c’est souvent ce qui fait basculer un dossier.
Ce qui protège avant que le sinistre arrive
Le meilleur moment pour agir est celui où rien n’est encore fissuré, et les mesures sont les mêmes que celles que la réglementation impose sur les constructions neuves en zone argileuse.
Maintenir un état hydrique homogène sous les fondations est le principe général. Cela passe par l’étanchéité des réseaux d’évacuation, eaux usées comme eaux pluviales, parce qu’une fuite crée une zone localement saturée qui deviendra une zone localement sèche à la saison suivante.
Cela passe aussi par l’éloignement des eaux de toiture du pied des murs, et par le traitement de la végétation proche : un arbre pompe de l’eau en quantité et assèche l’argile exactement là où on ne voudrait pas.
Tu peux vérifier si ta parcelle est concernée par le retrait-gonflement des argiles sur Géorisques, le portail de l’État, en activant le calque « argiles ». La cartographie a été révisée et couvre désormais 61,5 % du parc de maisons individuelles.
L’essentiel : ce que tu retiens
Une fissure en escalier depuis l’angle d’une ouverture, qui rejoue d’une saison à l’autre, n’est pas une fissure de retrait. C’est un tassement différentiel, et il vient du sol.
L’indemnisation dépend d’un arrêté interministériel publié au Journal officiel, que la commune doit demander. Signale-toi en mairie dès les premières fissures, c’est le geste qui déclenche tout le reste.
Le délai de déclaration est de trente jours à compter de la publication de l’arrêté, pas de l’apparition des fissures. Déclare vite et complète ensuite.
La franchise légale est de 1 520 euros pour un mouvement de terrain lié à la sécheresse, et l’indemnisation ne vise pas les fissures esthétiques.
Et n’engage aucun travail irréversible avant l’expertise. Une fissure rebouchée est une preuve effacée.